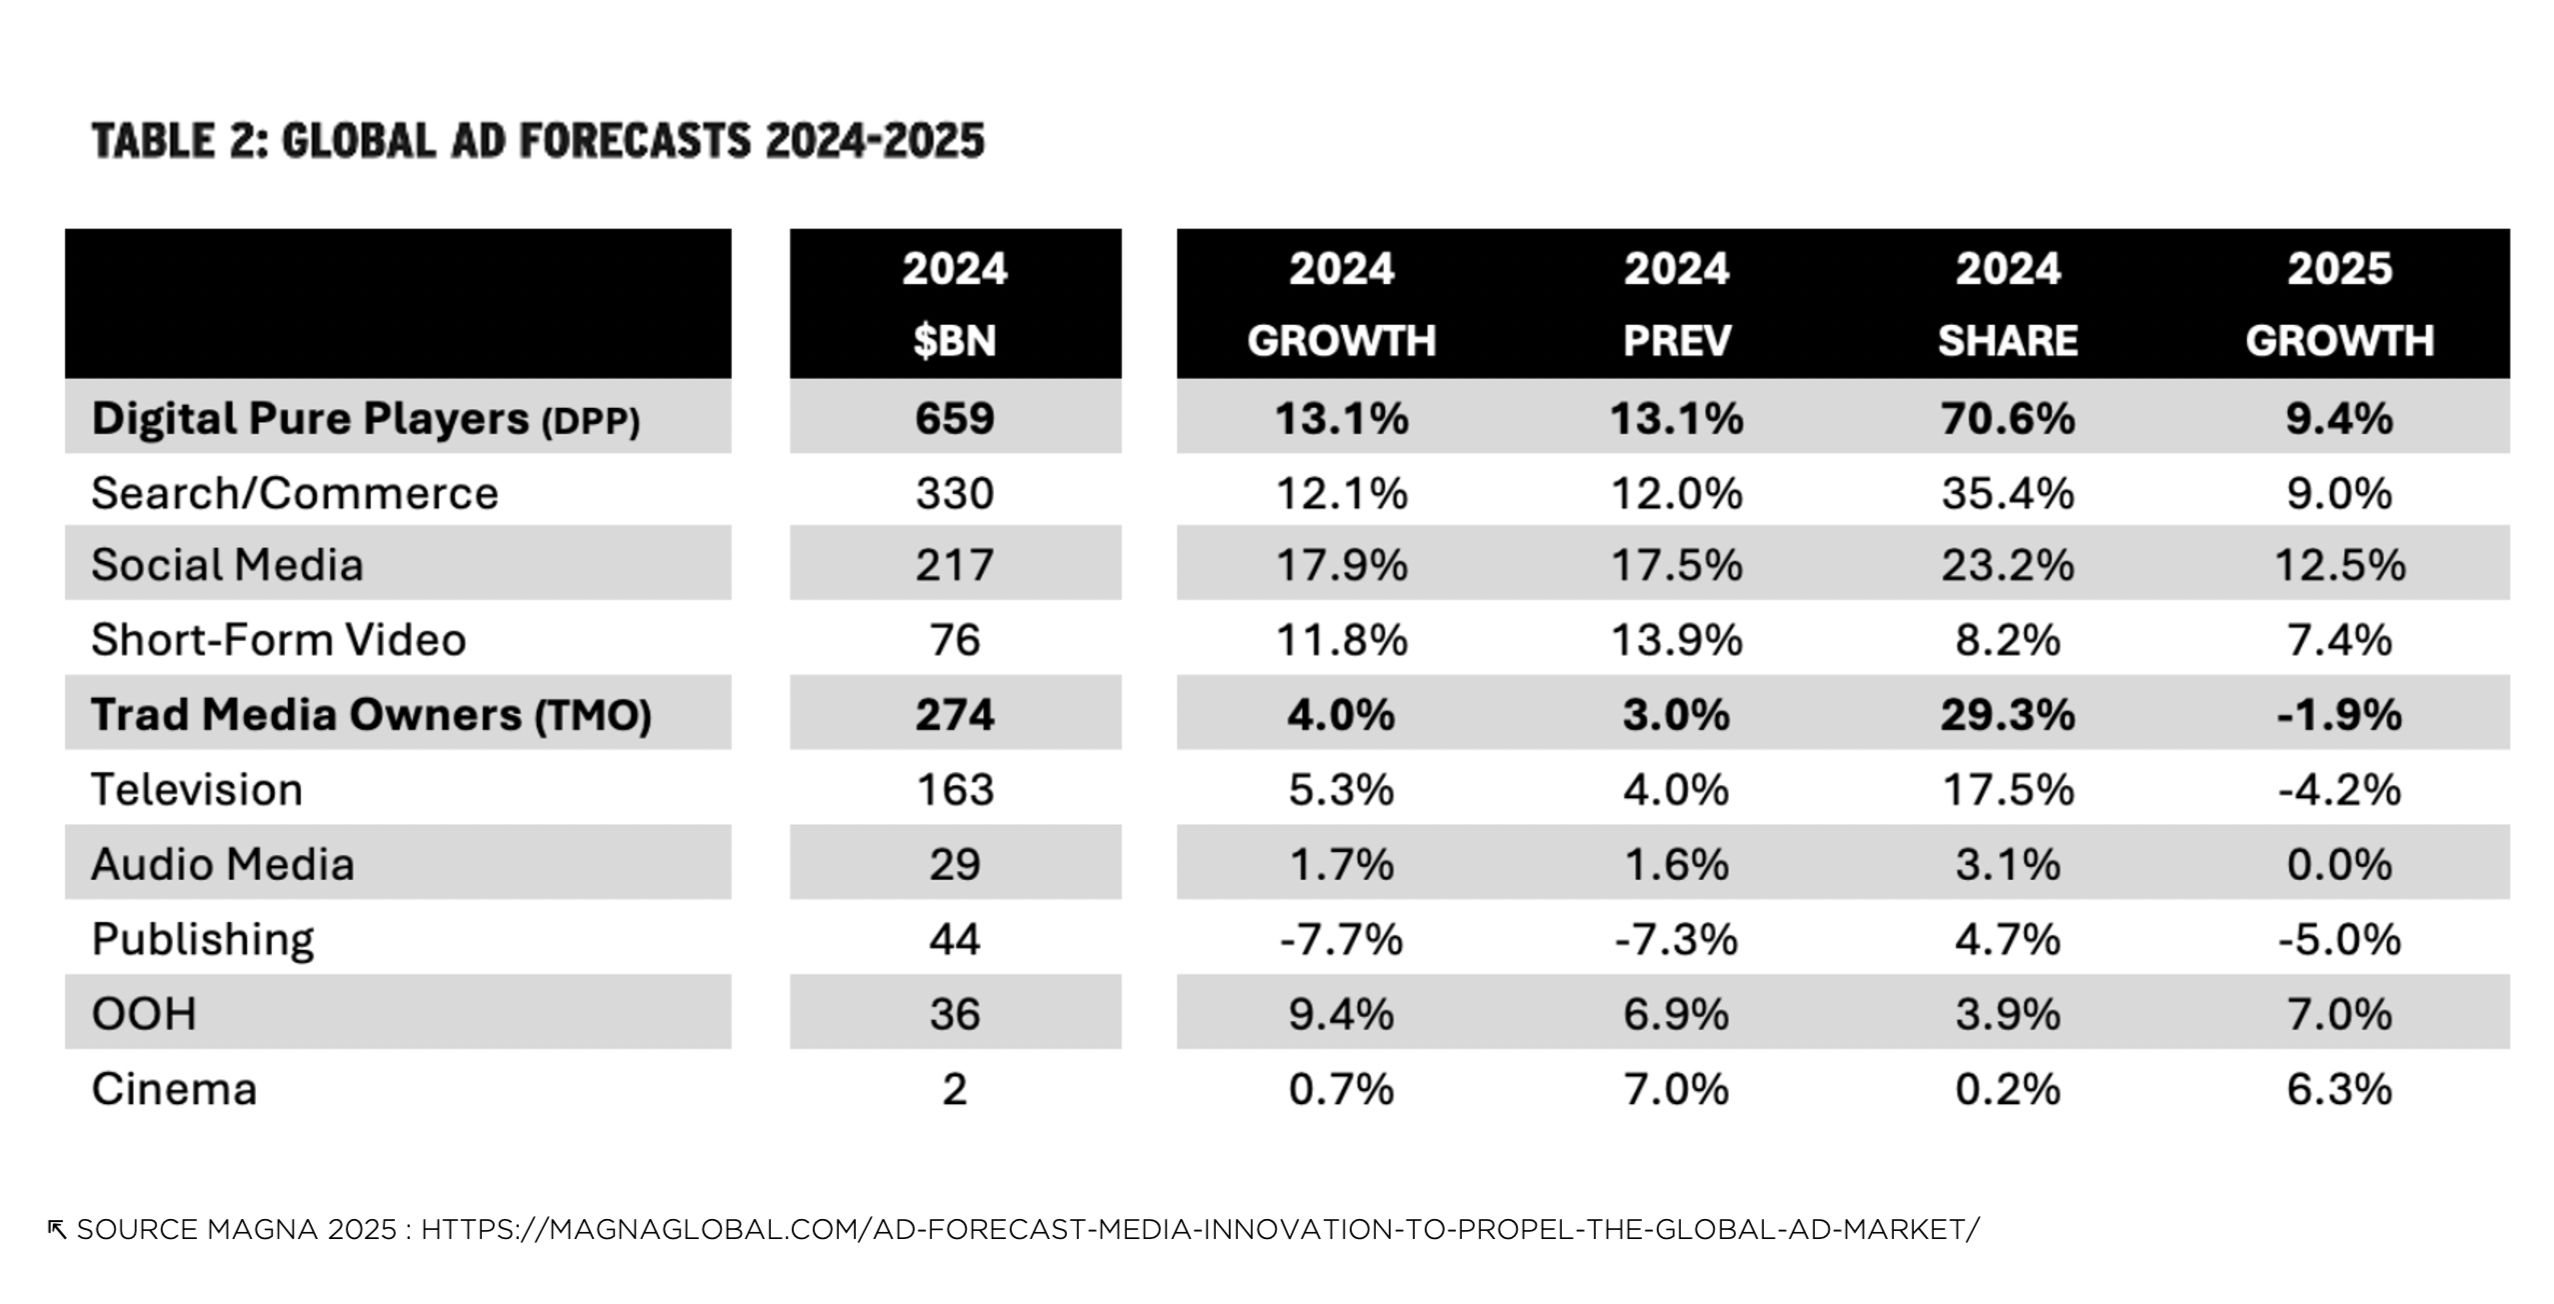
WARC acaba de publicar su informe sobre la publicidad en el mundo (enlace). El mercado publicitario mundial se estima en cerca de 933.000 millones de dólares en 2024. El 71 % de las inversiones se realiza en medios online y el 29 % en medios offline tradicionales.
Los medios líderes:
El Paid Search domina con 330.000 millones (35 % de cuota de mercado – 1.er puesto), seguido del Paid Social con 217.000 millones (23 % – 2.º puesto) y de la televisión con 163.000 millones (18 % – 3.er puesto). Cabe destacar que el Paid Social ha superado a la televisión como principal palanca de branding y rendimiento desde hace varios años.
Un crecimiento diferenciado entre online y offline
El mercado digital muestra un crecimiento medio del +9,4 %, mientras que los medios offline retroceden un -1,9 %. En digital, el Paid Social supera al resto con un aumento del +18 % en 2024 y una progresión esperada del +12,5 % en 2025.
En el lado offline, solo el OOH (publicidad exterior) crece, con un +7 % en 2024 y una tendencia similar para 2025.
Entre los mercados más dinámicos, WARC identifica a Estados Unidos, Reino Unido, India y Francia. Se espera que Francia registre un crecimiento del +12 % de media, en línea con las previsiones del IREP / Observatorio de la E-Pub / Udecam, que de hecho constató un crecimiento del +13 % en 2024.
¿Por qué este crecimiento?
- Una tendencia de consumo duradera: Lo digital y, más aún, lo móvil se han impuesto como medios ineludibles, beneficiándose de un tiempo de pantalla creciente (hasta más de 4 h 30 al día en las audiencias más jóvenes).
- Plataformas más medibles: El crecimiento del SEA & SMA se debe principalmente a la capacidad de los anunciantes para activar palancas medibles, que combinan audiencia masiva y segmentación precisa por intención o comportamiento. Además, los esfuerzos de los actores para responder a los retos de un mundo sin cookies han encontrado una buena acogida en las plataformas de Meta y Google.
- Un entorno offline saturado: Los medios offline (salvo OOH / Cine) atraen a audiencias envejecidas y menos abordables. No obstante, su potencia, su dimensión de estatus y su impacto en el tráfico físico los siguen haciendo atractivos, pero esto genera una inflación estructural del GRP.
Oportunidades para los anunciantes
- Brand Performance: Es posible optimizar las inversiones online con un enfoque que garantice una medición completa del rendimiento. Hay que ir más allá del last click para medir el impacto real de las campañas en la tasa de transformación, el punto de precio, las ventas retail, etc.
- Cambio in-market: El aumento de las inversiones digitales refuerza la medición y las sinergias entre palancas. En lugar de ceñirse a un funnel clásico, es crucial medir cómo convertir una audiencia out of market (no sensible a la marca) en una audiencia in market (con intención de categoría o de marca). Las soluciones propias y las herramientas de Meta, Google y otras plataformas permiten seguir esta transformación.
- Content Performance: El contenido desempeña un papel importante en el rendimiento y el impacto. Mientras los medios offline reducen la duración de los spots publicitarios (20 segundos como norma en TV), limitando así el storytelling, las redes sociales permiten hoy construir enfoques que combinan contenidos cortos y largos, con una secuenciación perfectamente controlable.
El Paid Social y el Search siguen dominando el panorama publicitario mundial y ofrecen a los anunciantes oportunidades sin precedentes para maximizar su impacto y su rendimiento. En Francia, esta dinámica confirma que la digitalización de las inversiones es más que una tendencia: es una necesidad.
Para ir más lejos: nuestra oferta de consultoría estratégica.
Sobre el mismo tema: « Crecimiento de lo social en Francia: ¿cuáles son sus motores y cómo analizarlo? » y « La TV y lo social van a la par en el mundo y en Francia: ¿por qué y qué promesas para 2022? ».
Palabras clave