En 2025, el mercado publicitario digital francés alcanza los 12.400 millones de euros, con un crecimiento del +11 % (frente al +16 % en 2024), según el Observatorio de la E-Pub del SRI y de Udecam.
Un ritmo ligeramente ralentizado, pero aún de dos dígitos, en un contexto en el que el PIB francés se mantuvo en +0,9 % en Francia.
A modo de comparación, el mercado pesaba en torno a 6.000 millones de euros antes de la Covid. Casi se ha duplicado, por tanto, en pocos años.
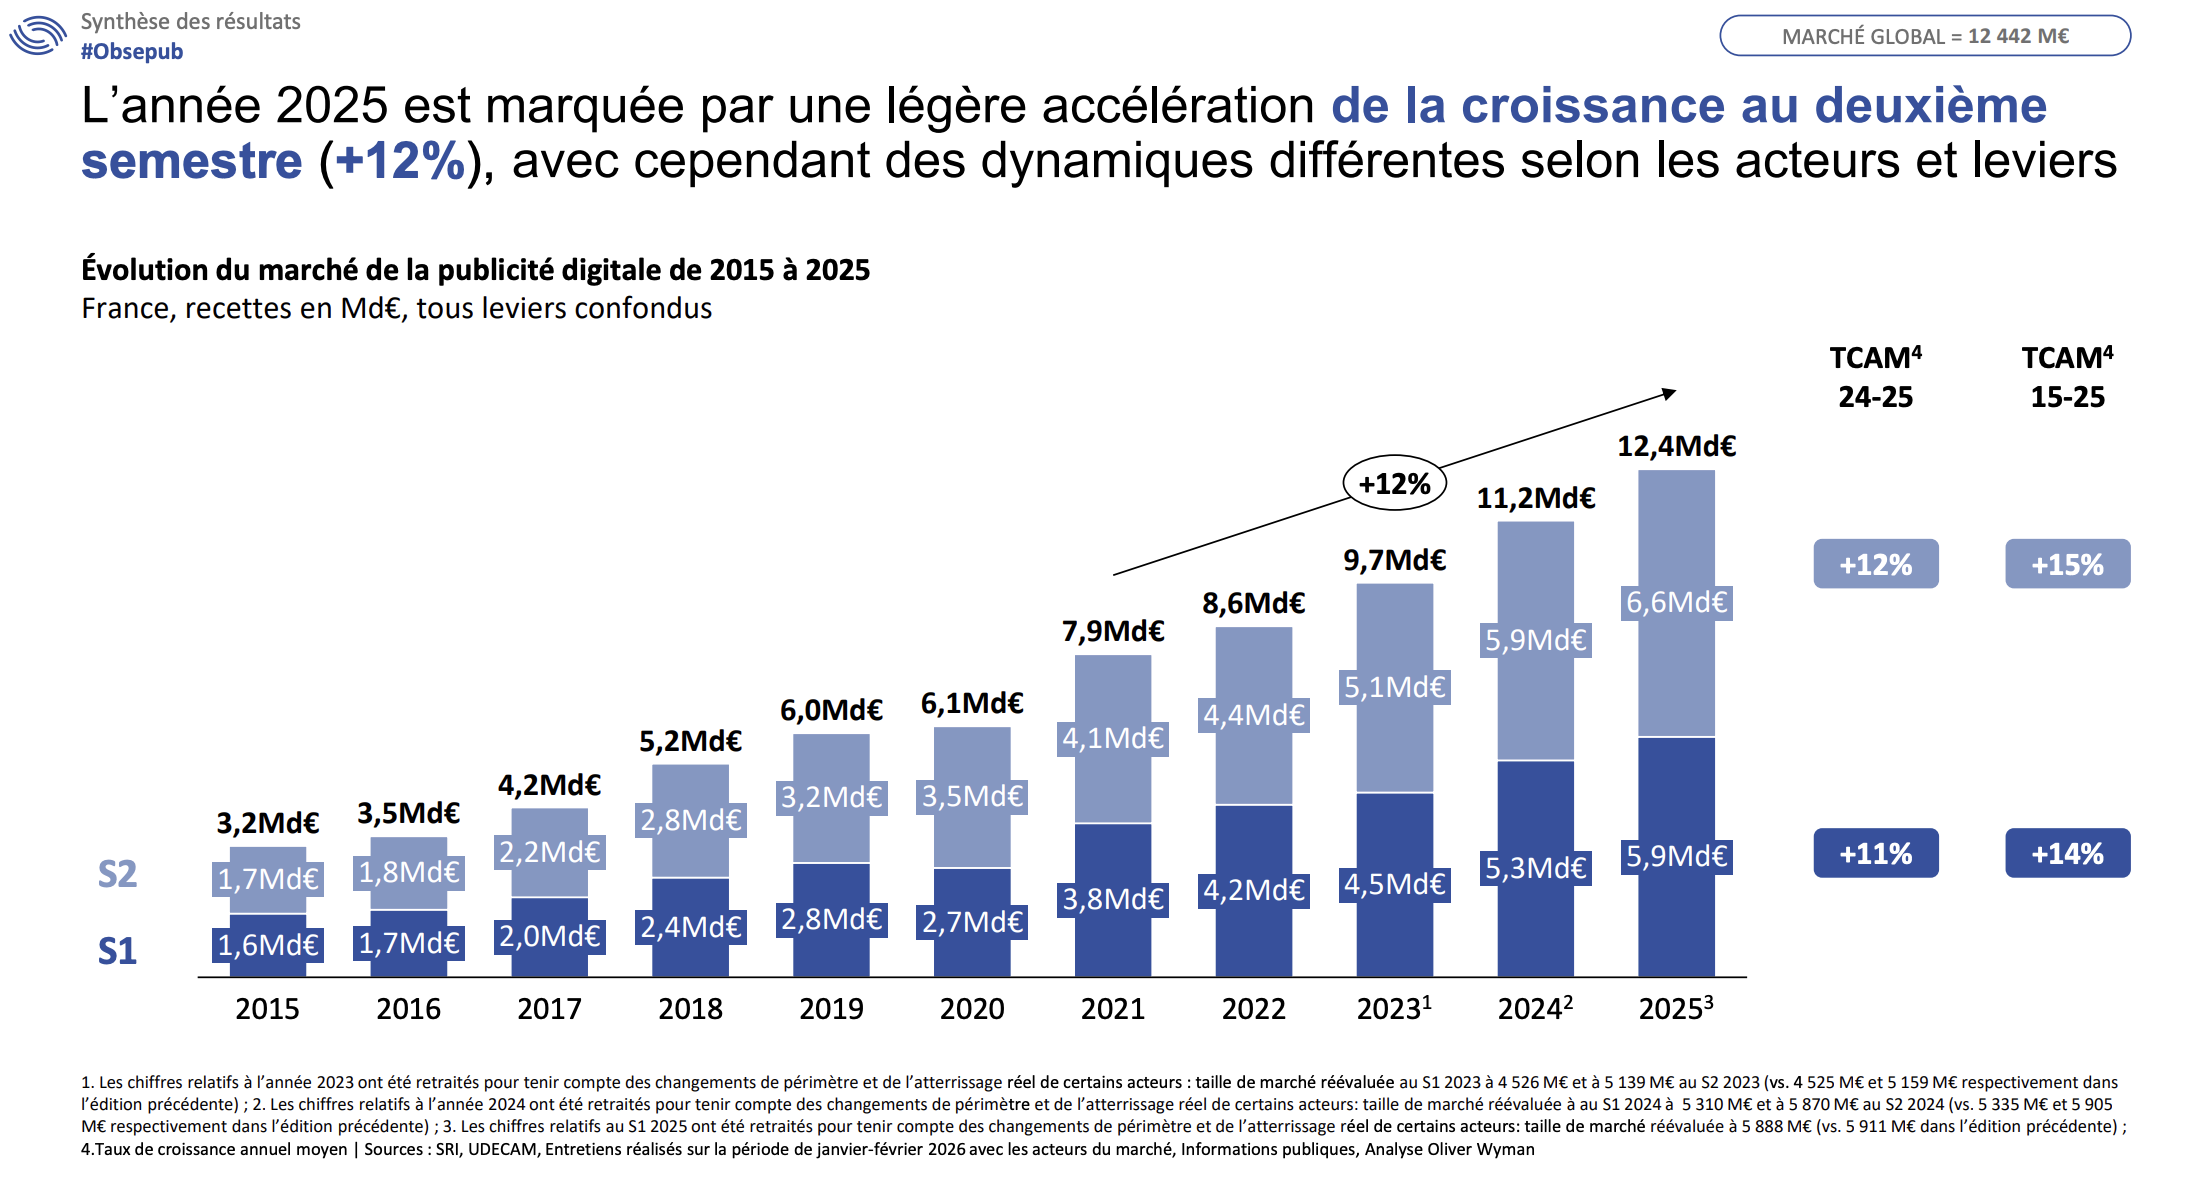
Lo digital ya no es un canal de optimización: se ha convertido en la columna vertebral de las estrategias de medios. Pero tras este sólido crecimiento, las líneas de fractura se acentúan.
Lo Social amplía la distancia
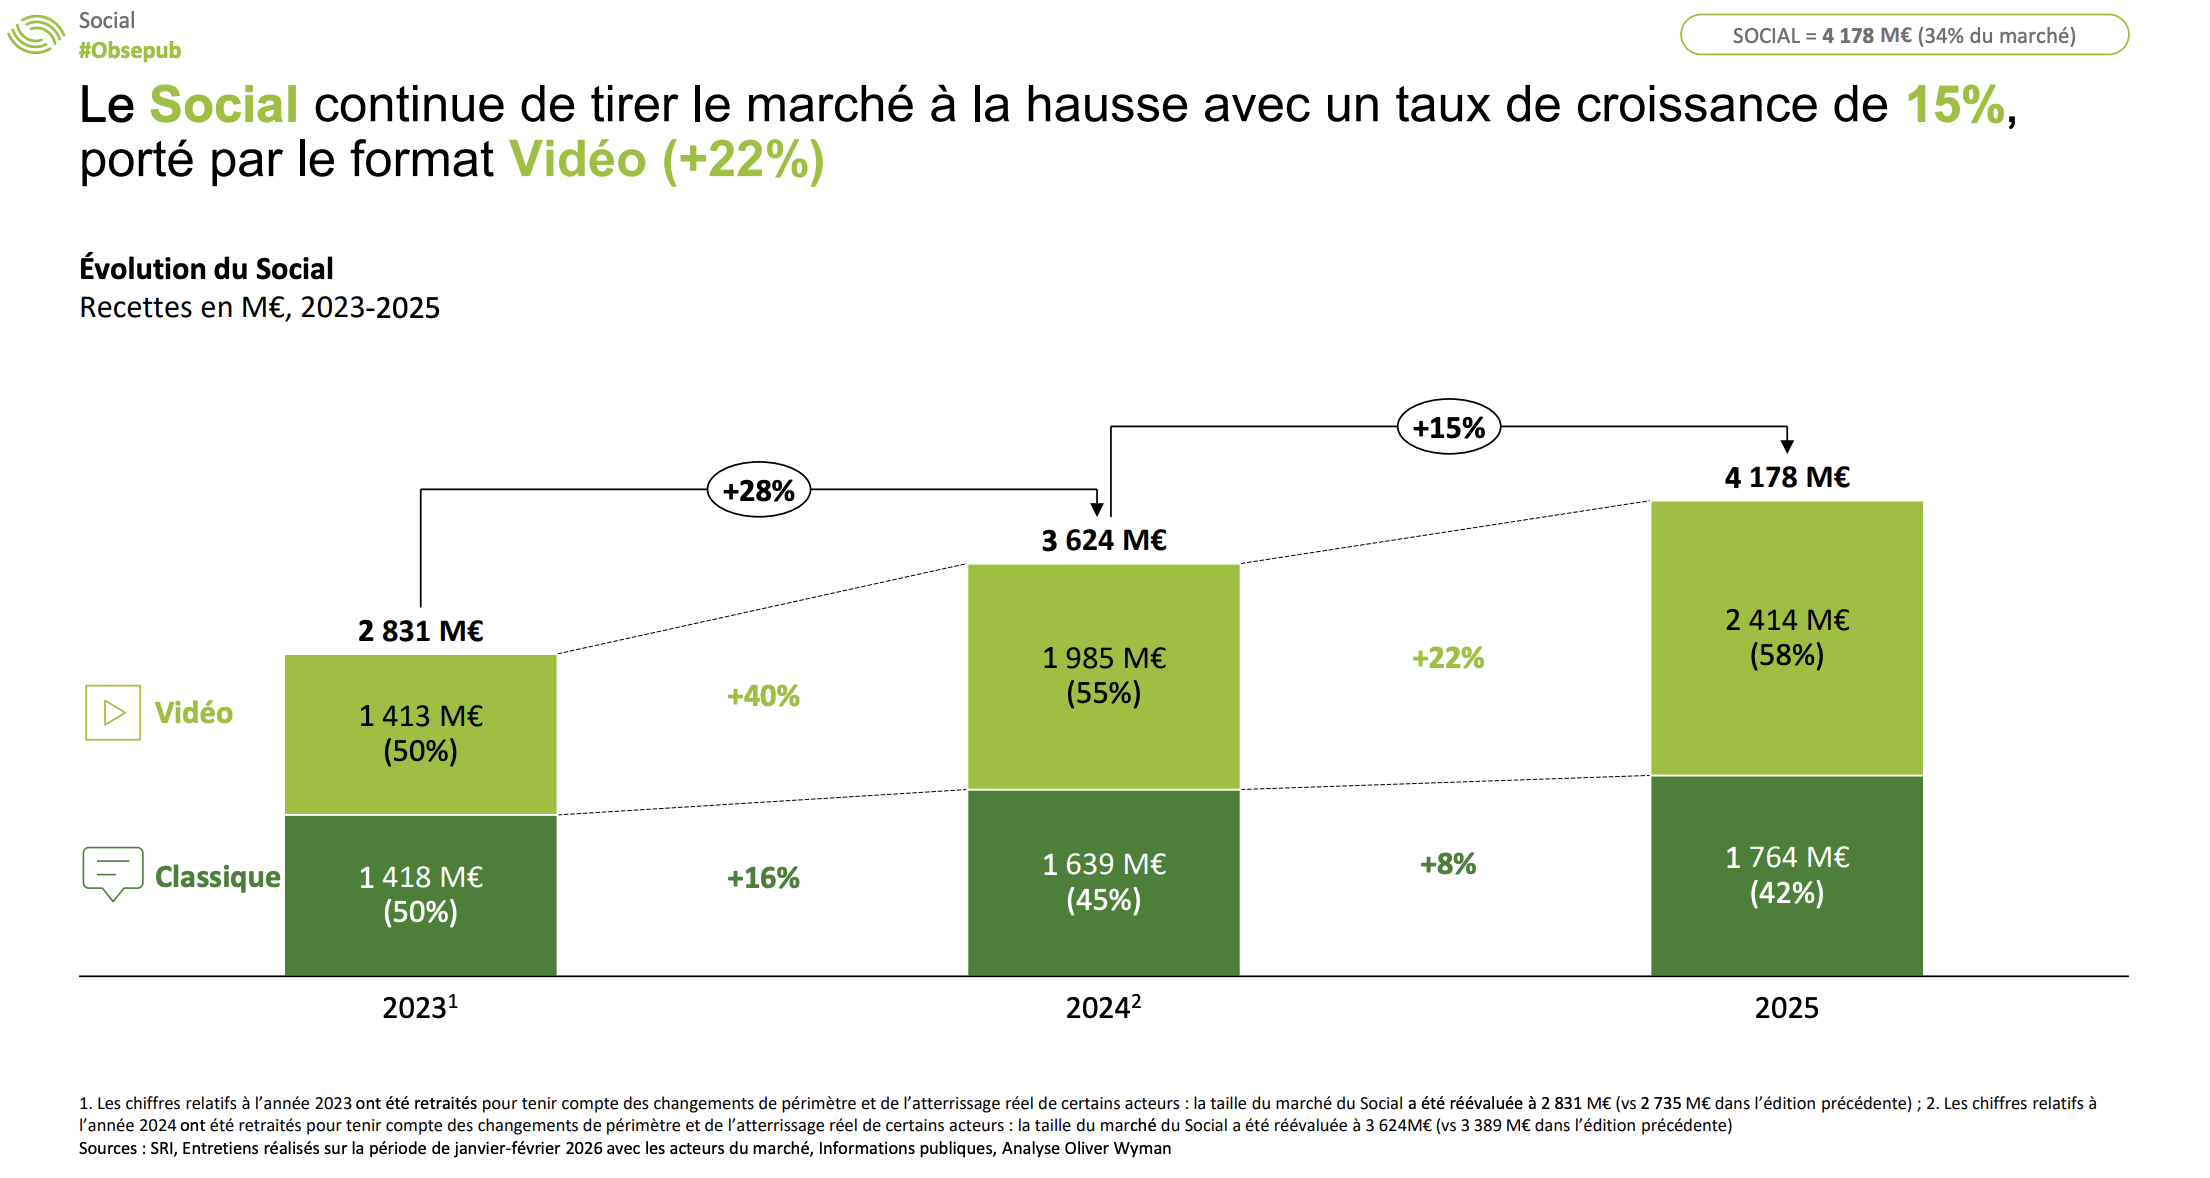
Lo Social sigue siendo el principal motor del crecimiento digital. Capta por sí solo el 44 % del crecimiento total del mercado y crece un +15 %, por encima de la media del mercado, por delante del Retail Media y del Display (incluido el vídeo y YouTube).
Con una cuota de mercado del 34 % (3.400 M€), supera al SEA, con un 31 % y 3.910 M€, y luego al Display (incluido YouTube), con 1.980 M€.
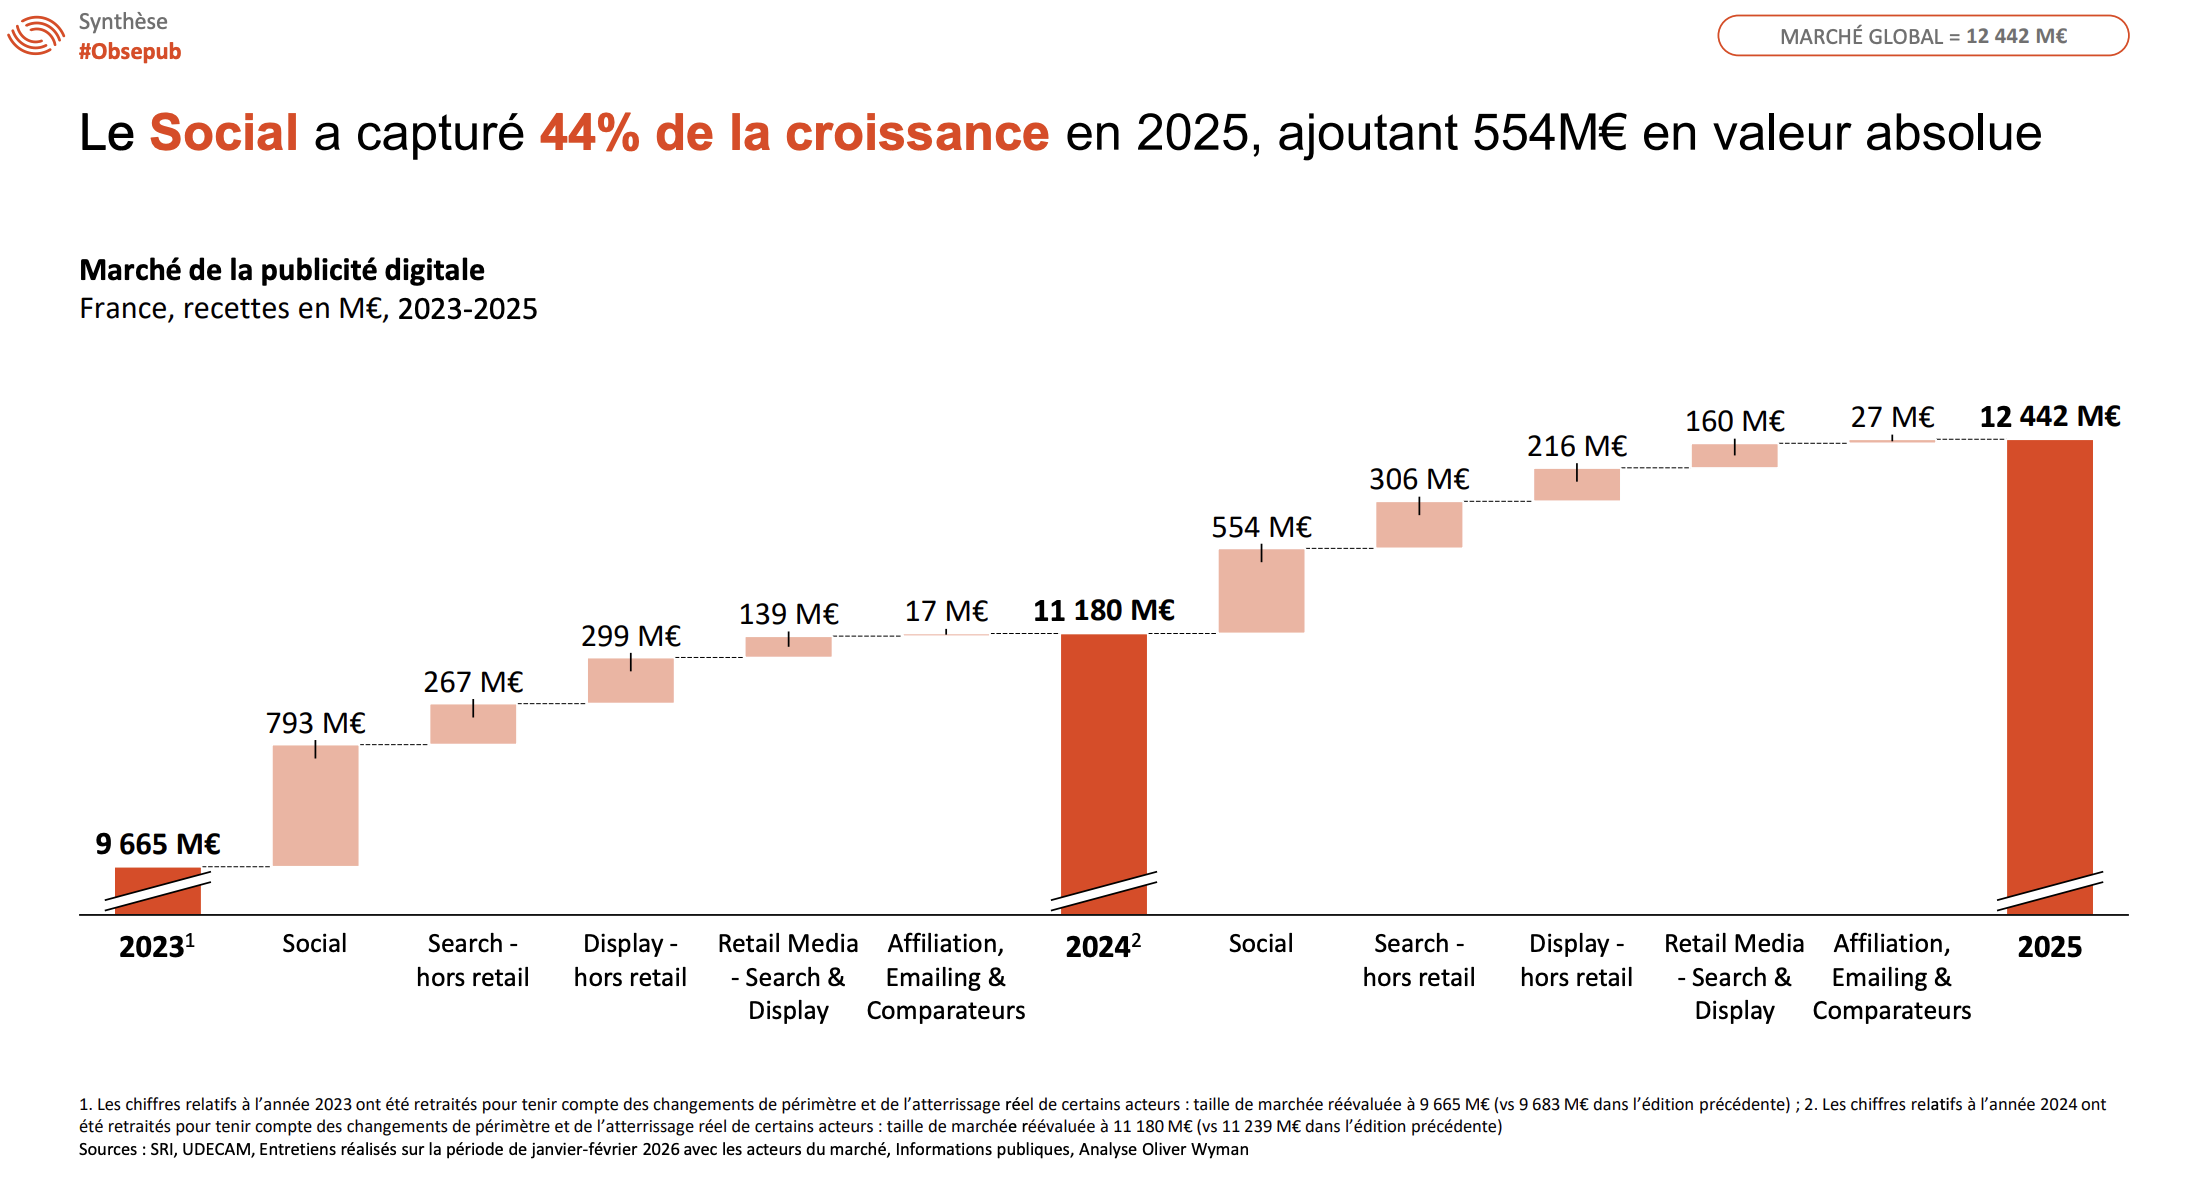
El SEA sigue mostrando un crecimiento sólido (+8 %), pero inferior a la media del digital.
La trayectoria es clara: el crecimiento se concentra donde las plataformas dominan simultáneamente la atención, los datos, el rendimiento y, ahora, el vídeo.
El auge del social search y la explosión del vídeo (+22 % en Paid Social) refuerzan este dominio.
El vídeo: formato rey
El vídeo se ha convertido en el motor transversal del mercado:
– el 60 % de las inversiones en Display
– el 58 % de las inversiones en Social
– +22 % de crecimiento en Paid Social respecto al año anterior
– 1/3 del mercado digital concentrado ya en este formato.
Corto, vertical, interactivo, premium o shoppable, el vídeo estructura ahora las estrategias de atención.
Pero este dominio plantea una pregunta. Si todo el mundo invierte en vídeo, ¿dónde queda la diferenciación? La batalla ya no se juega solo en el formato, sino en: la calidad creativa, la pertinencia de los datos, la capacidad de generar memorización y no solo clics.
Hiperconcentración de las inversiones
Ocho plataformas (Meta, Google/YouTube, Amazon, TikTok, LinkedIn, Snap, X, Pinterest) captan hoy el 76 % de las inversiones y el 83 % del crecimiento.
Su crecimiento medio alcanza el +13 %, frente al +8 % de los actores europeos, cuya cuota retrocede al 18 % del mercado.
La transformación es estructural: el crecimiento del mercado beneficia principalmente a los ecosistemas integrados capaces de controlar toda la cadena de valor: oferta de medios, datos first-party y capacidades de activación.
2026: ¿hacia un +12 %?
Las previsiones anticipan un crecimiento de en torno al +12 % en 2026.
Pero el reto ya no se limita al crecimiento. Se vuelve estratégico: ¿dónde invertir para crear una verdadera ventaja competitiva?
¿Cómo diferenciarse en un ecosistema dominado por unas pocas grandes plataformas que concentran la atención y los presupuestos?
¿Cómo arbitrar entre dispositivos orientados al rendimiento a corto plazo y los que construyen valor de marca a largo plazo?
¿Cómo emerger cuando el vídeo se ha convertido en un estándar y ya no en una palanca diferenciadora?
En un mercado impulsado por los datos, la IA y la automatización, las herramientas de optimización se generalizan. El rendimiento técnico tiende a uniformarse.
La diferencia ya no se hace solo mediante la compra de medios, sino mediante la estrategia de inversión y la capacidad de reforzar el poder de la marca: crear preferencia, justificar el valor e inscribir duraderamente la marca en la mente de los públicos.
Fuente: SRI / UDECAM – Enlace al estudio
Para ir más lejos: nuestra oferta de consultoría estratégica.
Sobre el mismo tema: « Informe Social Commerce 2024 – Executive » y « Cómo medir hoy el rendimiento de las campañas sociales ».
Palabras clave